
Compra aplazada vivienda significa aquí alquiler con opción a compra: vives en la casa pagando una renta mensual mientras reservas el derecho a comprarla más adelante a un precio fijado desde el inicio. Compensa sobre todo cuando no puedes hipotecar ahora pero esperas mejorar tu solvencia o prevés que los precios sigan subiendo. El riesgo mayor es perder la prima pagada si finalmente no ejerces la opción.
En resumen:
- La compra aplazada mediante alquiler con opción a compra suele ser más costosa que una hipoteca convencional, salvo que no puedas acceder a ella en ese momento.
- Es fundamental verificar que el contrato incluya un precio fijo, meses para ejercitar la opción y una inscripción en el Registro de la Propiedad para garantizar la protección legal.
- La prima de opción, que puede variar entre el 2 % y el 10 %, no se devuelve si finaliza sin compra, y su monto influye en el coste total si no se ejercita la opción.
- La opción puede ser conveniente para quienes prevén mejorar su solvencia en unos años, pero es más caro si ya tienen acceso a financiación bancaria en condiciones normales.
- Antes de firmar, conviene realizar un estudio de viabilidad hipotecaria y comprobar la situación registral del inmueble para evitar pérdidas y complicaciones legales.
Tabla de contenidos
- ¿Qué es y cómo funciona la compra aplazada de vivienda en España?
- Ventajas y riesgos: ¿cuándo compensa la compra aplazada de vivienda?
- ¿Qué cláusulas debe incluir el contrato de opción de compra?
- ¿Sale más barato comprar ahora o esperar con opción a compra?
- ¿Cómo saber si te conviene este plan de pago de vivienda?
- ¿Qué comprobaciones legales hay que hacer antes de firmar?
- Nuestra experiencia gestionando compra aplazada de vivienda
- Cómo te acompaña Hogarluco en tu compra aplazada de vivienda
- Fuentes
- Preguntas frecuentes
¿Qué es y cómo funciona la compra aplazada de vivienda en España?
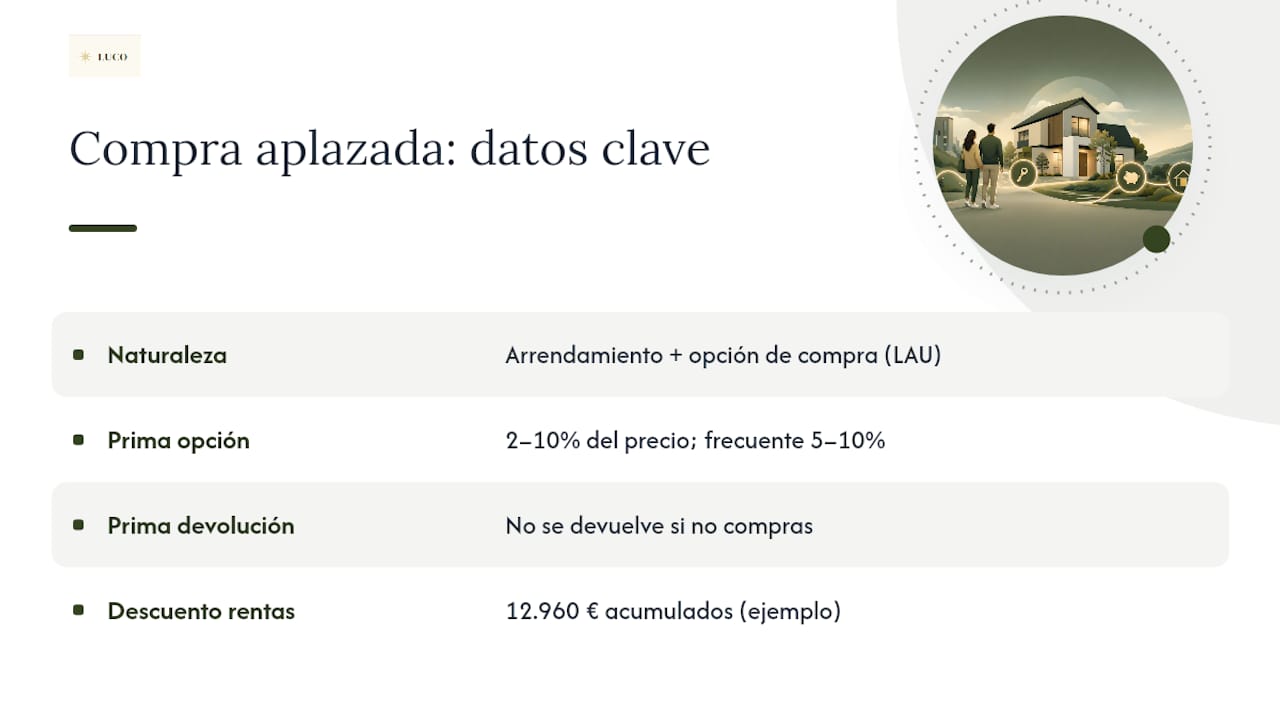
El alquiler con opción a compra (ACOAC) es un contrato mixto: por un lado hay un arrendamiento normal, sometido a la Ley 29/1994 de Arrendamientos Urbanos; por otro, una opción de compra que se pacta libremente entre propietario e inquilino. La LAU regula la renta, los plazos y las obligaciones típicas del alquiler, pero el precio de venta futuro, la prima y el porcentaje de rentas descontables dependen de lo que ambas partes firmen.
Para reservar ese derecho de compra pagas una prima de opción, que suele moverse entre el 2 % y el 10 % del precio pactado, aunque en la práctica lo habitual es que se sitúe entre el 5 % y el 10 %. Esa cantidad no se devuelve si decides no comprar.
Muchos contratos permiten descontar parte de las mensualidades del precio final si ejerces la opción. Al cabo de ese plazo habrías acumulado 12.960 € que restan del precio de compra, además de la prima ya entregada.
Ventajas y riesgos: ¿cuándo compensa la compra aplazada de vivienda?
Vivir la casa antes de comprarla tiene una ventaja real: puedes comprobar el barrio, la comunidad de vecinos y el estado del inmueble sin haber firmado una hipoteca. Si además ya has descontado parte de las rentas, la hipoteca que necesitarás pedir al final será menor.
Pero el riesgo principal está bien documentado: si no ejercitas la opción o no consigues financiación en el plazo pactado, normalmente pierdes la prima y las cantidades ya imputadas. A eso se suman otros peligros:
- El precio queda fijado desde el principio, así que si el mercado baja, pagas por encima del valor real.
- Si el propietario vende a un tercero y la opción no está inscrita en el Registro, tu derecho puede quedar desprotegido.
- Un impago puntual de la renta puede hacerte perder los descuentos acumulados, según cómo esté redactada esa cláusula.
Este modelo suele compensar a quien no puede hipotecar hoy pero prevé mejorar sus ingresos o su historial crediticio en dos o tres años. Para quien ya tiene acceso a una hipoteca convencional en condiciones normales, rara vez es la opción más barata. Antes de firmar nada, pide un estudio de viabilidad hipotecaria: te dirá si realmente necesitas esta vía o si puedes acceder ya a una hipoteca a plazos convencional.
¿Qué cláusulas debe incluir el contrato de opción de compra?
Un contrato mal redactado es la principal fuente de litigios en este tipo de operaciones. Antes de firmar, comprueba que incluye estos puntos:
- Identificación registral completa del inmueble, con referencia catastral y solicitud previa de la nota simple en el Registro de la Propiedad.
- Precio de venta cerrado, con la prima claramente diferenciada de la renta y su forma de imputación al precio final.
- Porcentaje exacto de rentas descontables y la condición de estar al corriente de pago, pactada de forma independiente para no perder todo lo acumulado por un retraso puntual.
- Plazo para ejercer la opción, con un procedimiento de notificación fehaciente (burofax o requerimiento notarial).
- Consecuencias del impago y mecanismo para elevar el contrato a escritura pública si el vendedor se resiste a formalizar la venta.
| Elemento del contrato | Por qué es imprescindible |
|---|---|
| Nota simple actualizada | Confirma titularidad real y ausencia de cargas ocultas |
| Precio y plazo determinados | Requisito para poder inscribir la opción en el Registro |
| Diferenciación prima/renta | Evita conflictos fiscales y de imputación al firmar la compra |
| Notificación fehaciente | Deja constancia legal de que ejerciste la opción a tiempo |
Un modelo de contrato con las cláusulas clave te ayuda a comparar punto por punto lo que te ofrecen frente a lo que deberías exigir.
¿Sale más barato comprar ahora o esperar con opción a compra?
Haz números antes de decidir. Imagina una vivienda con un precio fijado, una prima de opción común dentro del rango habitual, y una renta mensual con un porcentaje descontable pactado y un plazo determinado.
Si en lugar de esto pidieras hoy una hipoteca a plazos por los 220.000 € completos, financiarías más capital desde el primer día, pero evitarías pagar una prima que no se recupera si algo falla. Por eso en la mayoría de casos el ACOAC resulta más caro que una hipoteca directa, salvo que ahora mismo no tengas acceso real a esa financiación.
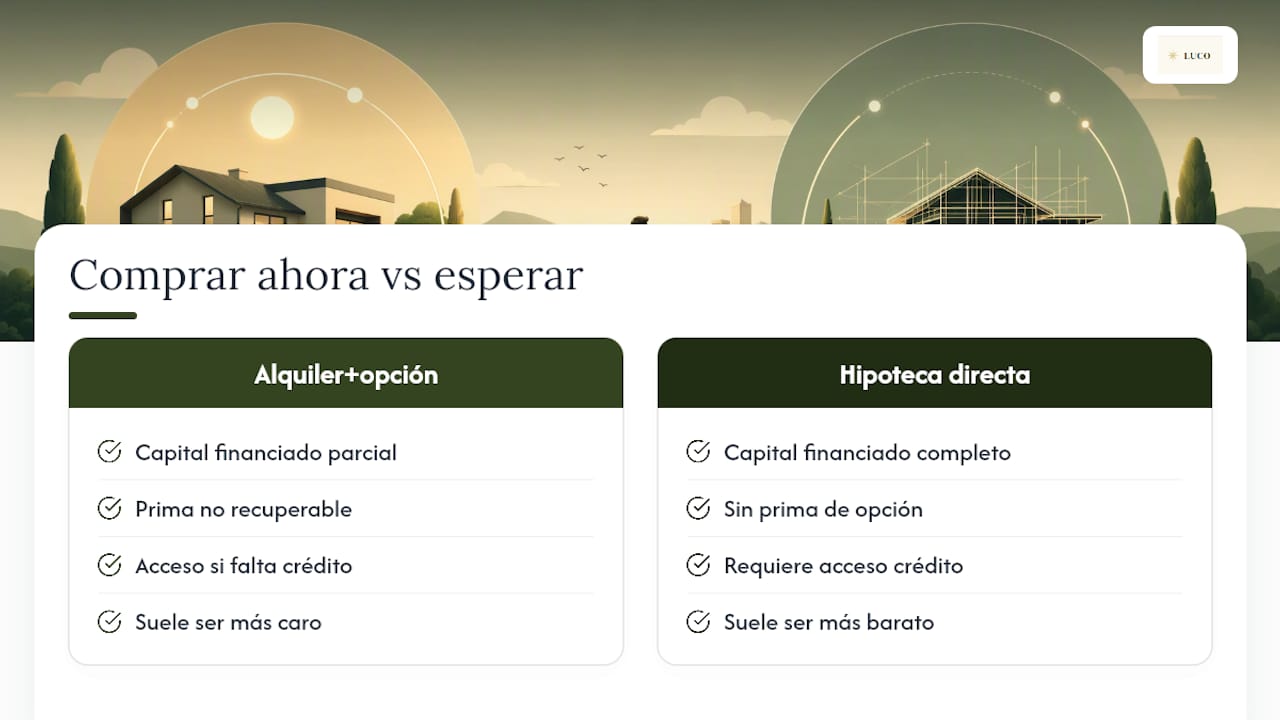
Las variables que cambian el resultado son los tipos de interés en el momento de ejercer la opción, la evolución del precio de mercado frente al precio fijado y el porcentaje real de rentas descontables que consigas negociar. Antes de decidir, pide una simulación bancaria concreta y compárala con los gastos totales de comprar una vivienda, que van más allá del precio de compra.
¿Cómo saber si te conviene este plan de pago de vivienda?
Antes de firmar, repasa este proceso:
- Revisa tu historial en el CIRBE y tu capacidad de ahorro real para la prima.
- Calcula qué LTV (porcentaje financiado sobre tasación) tendrías si pidieras hipoteca hoy mismo.
- Pide la nota simple del inmueble y verifica que no tiene cargas previas.
- Negocia las cláusulas de descuento e inscripción antes de firmar, con asesoría jurídica independiente.
- Pregunta al propietario o agente si aceptará inscribir la opción en el Registro de la Propiedad.
Si tras este ejercicio ves que ya podrías acceder a una hipoteca convencional en condiciones razonables, probablemente no necesites este modelo. Si tu obstáculo es temporal (antigüedad laboral corta, ahorro insuficiente para la entrada), explorar avales como el ICO o seguir ahorrando de forma guiada puede ser más barato a largo plazo.
Consejo profesional: pide siempre dos presupuestos de hipoteca simulada: uno para hoy y otro proyectado a la fecha en que pensarías ejercer la opción. La diferencia te dirá si el tiempo juega a tu favor o en tu contra.
¿Qué comprobaciones legales hay que hacer antes de firmar?
La nota simple del Registro de la Propiedad es el primer documento que debes pedir: te dice quién es el titular real, si hay hipotecas previas, embargos o servidumbres que puedan complicar la operación.
Para que la opción de compra quede inscrita y te proteja frente a terceros, el contrato debe fijar un precio y un plazo determinados, tal como exige el artículo 14 del Reglamento Hipotecario. Esa inscripción tiene además un límite práctico de cuatro años a efectos registrales, así que revisa bien la duración pactada si el arrendamiento se prevé más largo.
- Verifica cargas, hipotecas o embargos en la nota simple antes de aportar ninguna prima.
- Comprueba si la prima tributa como parte del precio de compra o de forma independiente en tu futura declaración.
- Calcula los impuestos de la compraventa (ITP o IVA según el caso) y los gastos notariales y registrales asociados a la fiscalidad de la compra de vivienda.
- Pide asesoría notarial y fiscal antes de firmar la escritura definitiva, no después.
Nuestra experiencia gestionando compra aplazada de vivienda
El ACOAC se presenta como una vía razonable cuando el obstáculo real es el acceso a la hipoteca, no la capacidad de pago mensual. Un buen servicio de gestión integral contempla fijar el precio de compra desde el primer día y gestionar el contrato desde la selección del inmueble hasta la firma final.
Lo recomendamos sobre todo a familias con ingresos estables pero sin la antigüedad laboral o el ahorro que pide la banca hoy. No es la mejor opción para quien ya puede acceder a una hipoteca a plazos convencional en condiciones normales: en ese caso, el coste total suele ser menor pidiendo la hipoteca directamente.
— Alejandra
Cómo te acompaña Hogarluco en tu compra aplazada de vivienda
Una buena alternativa a negociar solo un contrato de opción de compra sin respaldo legal consiste en fijar el precio desde el primer día y gestionar cada cláusula para que comprador y propietario sepan exactamente a qué se comprometen.

Nuestro trabajo cubre la selección de la propiedad, la redacción del contrato con las cláusulas de prima y descuento bien definidas, la gestión de la inscripción cuando procede y el acompañamiento hasta la firma de escrituras. Si buscas vivienda en la zona norte de Madrid, puedes consultar directamente las propiedades activas en Torrelodones o en Collado Villalba. Para quienes ya viven en la capital, la página de alquiler con opción a compra en Madrid muestra el catálogo disponible ahora mismo.
El primer paso es sencillo: entra en nuestra web principal y solicita una valoración de tu situación. En pocos días sabrás si el modelo se ajusta a tus números y qué propiedades encajan con tu presupuesto.
Fuentes
- Hipotecas
- Alquiler con opción a compra: derechos y riesgos (AbogadosInquilinos)
- Contrato de arrendamiento con opción de compra: consideraciones prácticas (Revista Inmueble / Economist & Jurist)
- Cómo funciona un alquiler con opción a compra (Law & Trends)
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué diferencia hay entre alquiler con opción a compra e hipoteca directa?
En el alquiler con opción a compra pagas una renta y una prima que reservan tu derecho a comprar después a un precio fijado. En la hipoteca directa te conviertes en propietario desde el primer día, y suele resultar más económica si ya tienes acceso a financiación bancaria normal.
¿Cuánto dura el proceso completo hasta comprar la vivienda?
El plazo para ejercer la opción se pacta libremente y puede extenderse durante todo el arrendamiento, aunque a efectos de inscripción registral existen límites prácticos que conviene revisar con detalle antes de firmar.
¿Qué pasa si no ejerzo la opción de compra al final?
Si no ejerces la opción o no consigues financiación en el plazo pactado, normalmente pierdes la prima y las cantidades ya descontadas. Por eso conviene estudiar tu viabilidad hipotecaria antes de firmar, no cuando el plazo esté a punto de vencer.
¿Puedo inscribir la opción de compra en el Registro de la Propiedad?
Sí, siempre que el contrato fije un precio y un plazo determinados, según exige el artículo 14 del Reglamento Hipotecario. Esa inscripción te protege si el propietario intenta vender el inmueble a un tercero durante el plazo pactado.
¿Cuánto cuesta contratar los servicios de Hogarluco?
Los precios de gestión de Hogarluco no están publicados y se ajustan a cada operación de compraventa, alquiler o alquiler con opción a compra. Puedes consultarlos directamente solicitando información en Hogarluco.