
Sí, comprar sin hipoteca es posible en España, y cada vez más habitual. Las vías principales son el pago al contado, la compraventa a plazos entre particulares, el alquiler con opción a compra y, en menor medida, los préstamos entre particulares con garantías. Cada una exige comprobaciones legales concretas (nota simple, cargas, escritura pública) que normalmente hace el banco, pero que aquí recaen sobre ti.
En resumen:
- La compra sin hipoteca representa casi el 30 % de las adquisiciones inmobiliarias en 2025, especialmente en zonas turísticas y entre compradores mayores o extranjeros.
- Las principales alternativas incluyen pago al contado, compraventa a plazos, alquiler con opción a compra y préstamos entre particulares con garantías, cada una con distintos niveles de riesgo y requisitos legales.
- El riesgo legal aumenta al comprar sin la revisión previa que realiza un banco, por lo que es imprescindible verificar cargas, notas simples y registrar la opción en el Registro de la Propiedad.
- Los gastos asociados siguen siendo relevantes y se recomienda reservar entre un 10 y un 12 % del precio para impuestos, notaría, registro y gestoría, aunque se evitan comisiones bancarias.
- Hogarluco ofrece la gestión del alquiler con opción a compra en Madrid, con condiciones transparentes, contrato redactado por expertos y el descuento progresivo en el precio final.
Tabla de contenidos
- ¿Cuántas viviendas se compran sin hipoteca en España?
- ¿Qué alternativas existen para comprar vivienda sin banco?
- ¿Qué riesgos legales hay al comprar sin hipoteca?
- ¿Cómo elegir la mejor vía para tu caso?
- ¿Qué gastos e impuestos hay que prever al comprar sin hipoteca?
- Cómo gestiona LUCO el alquiler con opción a compra
- Lo que separa una compra sin hipoteca segura de una arriesgada
- La alternativa de LUCO para comprar sin depender del banco
- Dónde verificar estos datos
- Fuentes
- Preguntas frecuentes
¿Cuántas viviendas se compran sin hipoteca en España?
Los datos recientes confirman que esto ya no es una rareza. En 2025, aproximadamente una proporción cercana al 30 % de las viviendas se pagaron sin acudir a un crédito hipotecario, según datos provisionales de los registradores. En zonas turísticas y de costa, esa proporción puede ser todavía mayor por el peso de los compradores extranjeros.
¿Quién compra así? El perfil tradicional es más veterano: personas de mayor edad con ahorro acumulado, inversores particulares que buscan rentabilidad en el alquiler y familias que adquieren una segunda residencia. Pero ese retrato está cambiando. El auge de modelos como el alquiler con opción a compra está ampliando el espectro hacia compradores más jóvenes que no tienen ahorro suficiente para el contado pero sí una nómina estable.
El endurecimiento de las condiciones bancarias en los últimos años también ha empujado a más compradores hacia el mercado sin crédito, según reflejan los análisis del sector inmobiliario. Entre los factores que explican esta tendencia:
- Tipos de interés que siguen encareciendo el crédito frente a hace una década.
- Requisitos de solvencia más estrictos para conceder hipotecas al 80% o más del valor de tasación.
- Un colchón de ahorro creciente entre inversores y jubilados que prefieren evitar la deuda.
Dato clave: casi uno de cada tres compradores en España ya prescinde por completo del banco, una proporción que hace una década era testimonial.
¿Qué alternativas existen para comprar vivienda sin banco?
Cada alternativa tiene su lógica, sus plazos y su nivel de riesgo. Conviene entender las cuatro antes de decidir cuál se ajusta a tu situación.
Pago al contado. Es la vía más directa: entregas el precio completo en el momento de la firma. La seguridad está en la forma de pago: usa siempre transferencia bancaria certificada o cheque bancario ante notario, nunca efectivo por encima de ciertos importes ni transferencias fuera del circuito notarial. Antes de firmar, el comprador debe asumir las comprobaciones que normalmente hace el banco: nota simple del Registro, cargas pendientes, situación del IBI y certificado energético.
Compraventa a plazos entre particulares. Aquí el vendedor financia directamente al comprador, con un calendario de pagos pactado entre ambos sin que medie ninguna entidad bancaria. La seguridad jurídica depende de elevar el acuerdo a escritura pública ante notario, especialmente las cláusulas sobre vencimiento anticipado, garantías reales o avales en caso de impago.
Alquiler con opción a compra (ACOAC). Vives en la vivienda como inquilino durante un plazo pactado, generalmente de 2 a 5 años, mientras parte o la totalidad de las rentas puede descontarse del precio final si decides ejercer la opción. Se trata de un contrato mixto que combina la Ley de Arrendamientos Urbanos y el Código Civil, y debe recoger con precisión el precio de compraventa, plazo para ejercer la opción y condición del descuento de cuotas. Puedes revisar un modelo concreto de contrato de alquiler con opción a compra para ver qué cláusulas suelen incluirse.
Préstamos entre particulares con garantía. Un familiar, socio o inversor privado presta el capital, normalmente respaldado por un aval, una garantía real sobre otro bien o un pagaré notarial. Es menos frecuente porque exige mucha confianza entre las partes, pero puede resolver situaciones puntuales de liquidez.
¿Cuándo conviene cada una?
- Si tienes el capital completo disponible, el contado es la opción más rápida y con menos fricciones.
- Si dispones de ahorro parcial y confías en el vendedor, la compraventa a plazos reparte el esfuerzo financiero.
- Si no tienes suficiente entrada pero sí ingresos estables, el alquiler con opción a compra te da tiempo para ahorrar mientras ya vives en la casa.
- Si necesitas un puente puntual de liquidez, un préstamo entre particulares bien garantizado puede cubrir la diferencia.
Conviene saber que, en la práctica, la mayoría de quienes ejercen la opción de compra suelen planificar la hipoteca y pedir financiación adicional para el resto del precio para financiar el resto del precio. El ACOAC no siempre elimina el banco por completo, pero sí retrasa esa decisión y reduce el importe que necesitarás financiar.
¿Qué riesgos legales hay al comprar sin hipoteca?
Cuando renuncias al banco, renuncias también a su filtro de seguridad. La tasación, la comprobación de cargas y el análisis de la situación registral del inmueble los hace normalmente la entidad financiera antes de conceder el crédito. Sin ese filtro, esas comprobaciones son responsabilidad tuya.
Antes de firmar cualquier acuerdo, verifica:
- La nota simple actualizada del Registro de la Propiedad, para confirmar titularidad y cargas.
- Que no existan embargos, hipotecas previas sin cancelar o anotaciones judiciales.
- El certificado energético y el estado del IBI del último ejercicio.
- La identidad real del vendedor y su capacidad legal para vender (herencias sin partir, por ejemplo, complican la operación).
En los contratos de opción a compra, la cláusula sobre el porcentaje exacto de renta que se descuenta y las condiciones de devolución o retención de la prima inicial son las que generan más litigios cuando se dejan ambiguas. La inscripción de la opción en el Registro de la Propiedad protege tu derecho frente a terceros, algo que muchos inquilinos omiten y que puede costarles la operación si el propietario vende a otra persona.
Elevar los acuerdos a escritura pública ante notario, tanto en la compraventa a plazos como al ejercer la opción de compra, es lo que da eficacia real frente a terceros. Un contrato privado entre particulares, sin notario ni registro, tiene mucho menos peso si surge un conflicto.
Consejo profesional: pide siempre que el contrato especifique quién asume los gastos si aparece una carga oculta después de la firma. Es la cláusula que más disgustos evita a medio plazo.
No olvides declarar el origen de los fondos si pagas una cantidad relevante al contado. Hacienda cruza datos entre notarías, registros y entidades bancarias, y un pago sin justificación documental puede generar preguntas incómodas más adelante.
¿Cómo elegir la mejor vía para tu caso?
La decisión depende de tres variables: cuánta liquidez tienes hoy, cuánto tiempo puedes esperar y cuánta confianza te genera la otra parte.
- Calcula tu liquidez real, no solo tus ahorros: resta siempre un margen de entre el 10 y el 12 % para gastos asociados.
- Define tu horizonte temporal. Si necesitas mudarte ya pero no tienes ahorro completo, el ACOAC suele ajustarse mejor que esperar a ahorrar el importe total.
- Evalúa el riesgo legal de cada vía: el contado es el más simple, la compraventa a plazos exige más confianza en el vendedor, y el ACOAC exige un contrato bien redactado.
- Pregunta directamente al vendedor o arrendador: ¿quién gestiona el contrato?, ¿se inscribe la opción en el Registro?, ¿qué pasa si no puedo ejercer la opción en el plazo pactado?
Antes de firmar nada, repasa esta checklist mínima: nota simple actualizada, certificado de estar al corriente de la comunidad, certificado energético, identidad y capacidad del vendedor, y borrador del contrato revisado por un profesional independiente.
Consejo profesional: si el vendedor se resiste a inscribir la opción de compra en el Registro, tómalo como una señal de alarma. Es un trámite barato y rápido; la resistencia suele esconder otra intención.
¿Qué gastos e impuestos hay que prever al comprar sin hipoteca?
Sin hipoteca te ahorras la comisión de apertura, la tasación bancaria y los seguros vinculados al préstamo. Pero el resto de los trámites y gastos de una compraventa normal siguen aplicando igual.
Los pasos administrativos habituales son: firma del contrato de arras o del contrato privado, comprobación de cargas, firma de la escritura pública ante notario y, por último, inscripción en el Registro de la Propiedad. El impuesto aplicable depende de si la vivienda es de segunda mano (Impuesto de Transmisiones Patrimoniales, ITP, con un tipo que varía según la comunidad autónoma) o de obra nueva (IVA más el Impuesto de Actos Jurídicos Documentados).
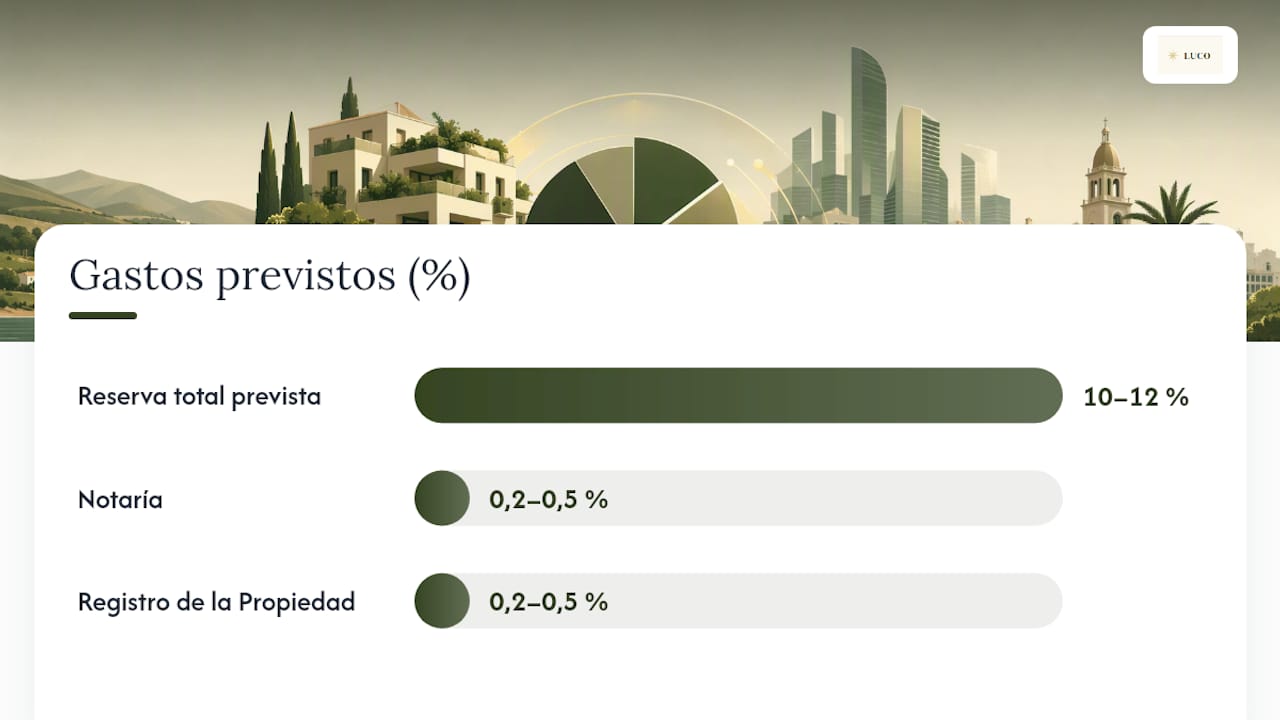
A esto se suman los aranceles notariales y registrales, y en muchos casos los honorarios de un gestor que tramite la liquidación de impuestos. Como referencia práctica, conviene reservar entre un 10 y un 12 % del precio de compra para cubrir todos estos gastos asociados, un margen que conviene calcular con detalle en una guía específica sobre impuestos en la compraventa de vivienda.
Repasa estos conceptos antes de fijar tu presupuesto:
- Impuesto de Transmisiones Patrimoniales o IVA, según el tipo de vivienda.
- Notaría: entre el 0,2 % y el 0,5 % del precio, según el importe.
- Registro de la Propiedad: aranceles fijados por ley, similares a los notariales.
- Gestoría, si decides delegar la tramitación fiscal.
Puedes consultar el detalle completo del proceso en esta guía sobre los pasos para comprar vivienda sin depender de la banca, que desglosa cada trámite en orden.
Cómo gestiona LUCO el alquiler con opción a compra
Hogarluco trabaja precisamente en esta frontera entre el alquiler y la compra, gestionando operaciones de ACOAC en las que el precio de venta se fija desde el primer día, sin sorpresas ni renegociaciones cuando llega el momento de ejercer la opción. La entrada requerida es reducida frente a la de una hipoteca convencional, y parte de cada mensualidad se descuenta del precio final pactado.
El equipo se encarga de seleccionar la propiedad, redactar el contrato con las cláusulas que protegen a ambas partes y acompañar el proceso hasta la firma. Si estás valorando esta vía, pide siempre ver el borrador del contrato antes de comprometer ninguna prima, y comprueba que incluye el plazo exacto de la opción y el porcentaje de descuento de las rentas. Puedes revisar el modelo de operación en Hogarluco.
Lo que separa una compra sin hipoteca segura de una arriesgada
La diferencia rara vez está en la vía elegida. Está en si alguien se toma la molestia de comprobar la nota simple, inscribir la opción y elevar el contrato a escritura pública. Quienes se saltan estos pasos por ahorrar tiempo o una minuta de notario suelen pagarlo caro más adelante, cuando aparece una carga oculta o un vendedor que se echa atrás.
El alquiler con opción a compra tiene sentido para quien tiene ingresos estables pero poco ahorro previo. El contado y la compraventa a plazos funcionan mejor para quien ya dispone de capital o confía en la otra parte. En cualquier caso, usa la checklist antes de firmar: te costará una tarde y puede ahorrarte años de litigio.
— Alejandra
La alternativa de LUCO para comprar sin depender del banco
Hogarluco es la vía práctica para quien quiere comprar vivienda en España sin pasar por la banca tradicional: fijamos el precio de compra desde el primer día, exigimos una entrada accesible y descontamos parte de cada mensualidad del precio final pactado.

A diferencia del pago al contado o la compraventa a plazos entre particulares, donde tú mismo debes negociar cada cláusula y comprobar cada carga, en Hogarluco nos encargamos de seleccionar la propiedad, redactar el contrato de alquiler con opción a compra y acompañarte hasta la firma de las escrituras. Trabajamos en Madrid capital y en municipios como Las Rozas, Torrelodones, Galapagar y Collado Villalba, donde puedes consultar la cobertura local en Collado Villalba. Si quieres saber si tu perfil se ajusta a este modelo, solicita una valoración gratuita en Hogarluco y revisa junto a nuestro equipo qué propiedades activas encajan con tu ahorro y tu plazo.
Dónde verificar estos datos
Para ampliar o comprobar las cifras de este artículo, consulta el Instituto Nacional de Estadística, que actualiza periódicamente las estadísticas de compraventas y ejecuciones hipotecarias en España.
- INE: series oficiales de compraventas y crédito hipotecario.
- Colegio de Registradores: estadística registral provisional sobre operaciones sin financiación.
Fuentes
- Las claves del alquiler con opción a compra en España: todo lo que debes saber (Infobae)
- Tres de cada diez viviendas en 2025 se pagaron sin hipoteca (20minutos)
- ¿Qué es y cómo funciona un alquiler con opción a compra? (CaixaBank)
- Instituto Nacional de Estadística (INE)
Preguntas frecuentes
¿Qué hay que hacer para comprar una casa sin hipoteca?
Necesitas verificar la nota simple del Registro, confirmar que no existen cargas ocultas y elegir una vía de pago segura: contado, compraventa a plazos o alquiler con opción a compra. En cualquier caso, el acuerdo debe elevarse a escritura pública ante notario para tener plena eficacia legal.
¿Cuánto se paga al mes por una hipoteca de 200.000 € a 30 años?
El importe exacto depende del tipo de interés vigente y de si es fija o variable, por lo que no existe una cifra única aplicable a todos los casos. Comparar esa cuota con una mensualidad de alquiler con opción a compra, donde parte se descuenta del precio final, ayuda a decidir qué vía se ajusta mejor a tu presupuesto.
¿Qué gastos tiene la compra de una vivienda sin hipoteca?
Sin hipoteca te ahorras la comisión de apertura y la tasación bancaria, pero sigues pagando el ITP o el IVA según el tipo de vivienda, además de notaría, registro y gestoría. Una referencia práctica es reservar entre un 10 y un 12 % del precio de compra para cubrir todos estos gastos.
¿Es posible comprar un piso al contado?
Sí, y es una de las vías más habituales entre inversores y compradores con ahorro consolidado. Requiere usar transferencia certificada o cheque bancario ante notario, y asumir tú mismo las comprobaciones que normalmente hace el banco: cargas, tasación informal y situación registral.