
Un contrato de alquiler blindado no es un tipo legal nuevo: es un contrato ordinario, sujeto a la Ley de Arrendamientos Urbanos (LAU), reforzado con cláusulas y garantías adicionales. Bien redactado, reduce el riesgo de impago y refuerza tu posición si terminas en un juzgado.
En resumen:
- Un contrato de alquiler blindado combina un acuerdo ordinario con cláusulas adicionales que refuerzan la protección del arrendador, y no es una figura jurídica propia.
- La redacción cuidadosa de cláusulas específicas, como pago domiciliado, inventario firmado y pacto de sumisión, acelera la recuperación de la vivienda en caso de impago o resolución.
- Las garantías adicionales, como aval bancario, depósito extra y seguros de impago, deben estar proporcionales al riesgo, y el seguro complementa, pero no sustituye, un contrato bien elaborado.
- Verificar la solvencia del inquilino mediante documentación, referencias y respetando el RGPD reduce significativamente el riesgo de impago.
- Ante un impago, la reacción rápida con requerimientos y documentación sólida puede ahorrar meses y fortalecer la vía judicial o la reclamación ante la aseguradora.
Tabla de contenidos
- Qué es un contrato de alquiler blindado y qué marco legal lo regula
- Cláusulas esenciales que refuerzan la posición del arrendador
- Garantías y seguros: fianza, aval y pólizas de impago
- Cómo comprobar la solvencia del inquilino antes de firmar
- Qué hacer ante un impago: pasos, plazos y vías judiciales
- Qué cláusulas son nulas o abusivas según la LAU
- Checklist y anexos que refuerzan la prueba del contrato
- Perspectiva desde la experiencia de LUCO en contratos preventivos
- Revisión de contratos blindados con LUCO: la alternativa sin depender solo de la banca
- Fuentes
- Preguntas frecuentes
Qué es un contrato de alquiler blindado y qué marco legal lo regula
El término «blindado» es comercial, no jurídico. En España no existe una figura registrada con ese nombre: se trata de un arrendamiento convencional al que se añaden cláusulas de protección, garantías económicas y anexos probatorios. La diferencia con un contrato estándar está en el detalle, no en la naturaleza del acuerdo.
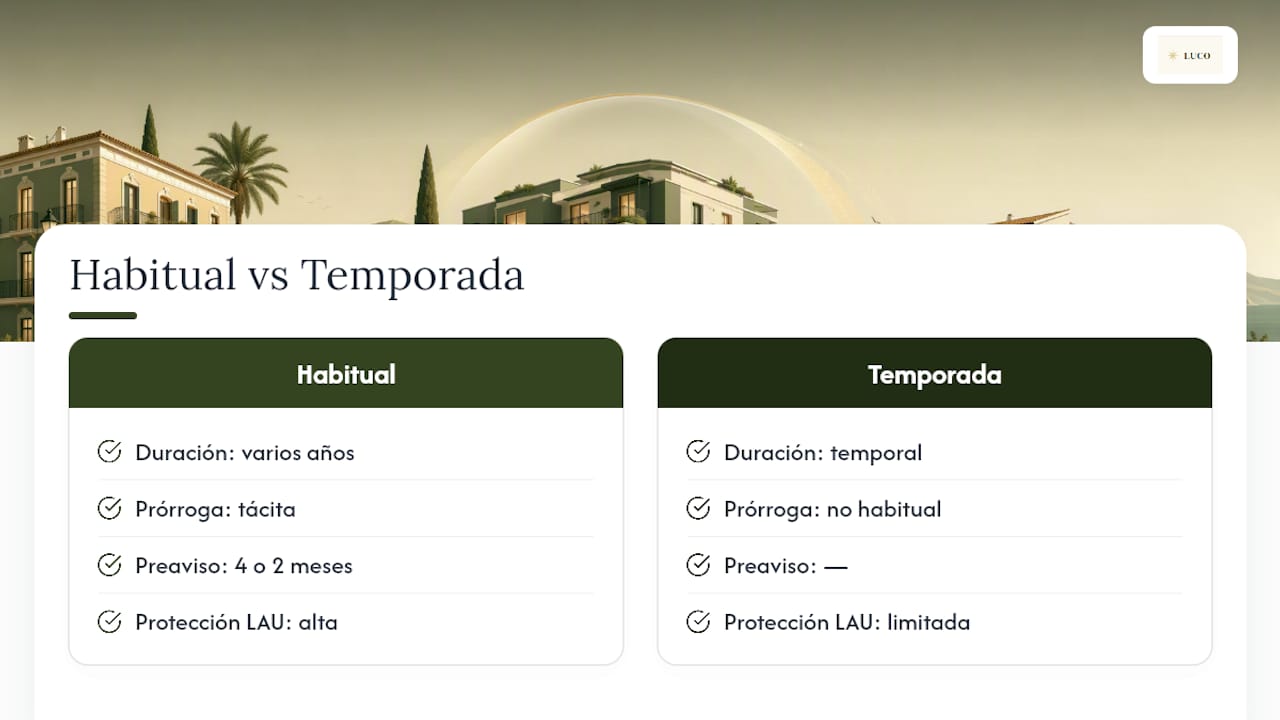
La LAU marca los límites que no puedes saltarte. La duración mínima es de una duración mínima legal según la figura del arrendador, que suele ser varios años para proteger al inquilino, con prórroga tácita salvo que avises con cuatro o dos meses de antelación respectivamente. Elegir entre alquiler de vivienda habitual o de temporada cambia radicalmente estas reglas: los contratos de temporada escapan a muchas protecciones de la LAU, pero exigen justificar el motivo temporal o corres el riesgo de que un juez los reclasifique.
Cláusulas esenciales que refuerzan la posición del arrendador
Un contrato bien construido anticipa el conflicto antes de que ocurra. Las cláusulas que marcan la diferencia entre recuperar tu vivienda en semanas o en meses son concretas y verificables, no genéricas.
- Pago domiciliado con fecha fija: exige transferencia o domiciliación antes de un día concreto del mes, con mora automática desde el día siguiente.
- Cláusula resolutoria por impago: debe redactarse de forma compatible con la LAU, detallando el número de mensualidades impagadas que activan la resolución.
- Inventario firmado y acta fotográfica: documenta el estado del inmueble al entregar las llaves, con fecha y lecturas de contadores.
- Prohibición expresa de subarriendo sin consentimiento escrito del propietario.
- Pacto de sumisión expresa a los juzgados del lugar del inmueble, que agiliza cualquier proceso posterior.
Según Valencia Abogado, un contrato con inventario detallado y acta fotográfica mejora sensiblemente la posición del arrendador si el caso llega a desahucio. La prueba documental pesa más que la redacción elegante.
Garantías y seguros: fianza, aval y pólizas de impago
La fianza legal es obligatoria y equivale a una mensualidad en vivienda habitual, depositada según las reglas de tu comunidad autónoma. A partir de ahí, puedes pactar garantías adicionales siempre que sean proporcionales al riesgo real.
- Aval bancario o personal: cubre varias mensualidades, pero exige gestión bancaria y puede disuadir a inquilinos solventes si es excesivo.
- Depósito adicional: útil para daños más allá de la fianza, aunque su importe debe justificarse contractualmente.
- Seguro de impago: cubre habitualmente entre 6 y 12 meses de renta, con algunas pólizas que amplían la algunas pólizas con cobertura de larga duración, incluyendo más de un año e incluyen defensa jurídica.
Las empresas de garantía de alquiler no son aseguradoras: son un producto jurídico distinto, y ya cubren un gran número de inmuebles en España. Conviene no confundirlas con una póliza tradicional al leer las condiciones.
Consejo profesional: el seguro de impago complementa un contrato bien redactado, no lo sustituye. Guarda siempre el original firmado, los recibos de fianza y cualquier anexo: sin esa documentación, la aseguradora puede rechazar el siniestro aunque tengas la póliza en vigor.
Cómo comprobar la solvencia del inquilino antes de firmar
La prevención pesa tanto como las cláusulas. Sin una selección seria del inquilino, ningún contrato blindado evita del todo el impago.
- Pide DNI o NIE, las tres últimas nóminas y el contrato de trabajo vigente.
- Solicita la última declaración de la renta o, si es autónomo, el modelo 130 o 131 trimestral.
- Si el candidato no acredita ingresos suficientes, exige un fiador solidario y revisa su solvencia con el mismo rigor.
- Pide referencias del arrendador anterior cuando sea posible verificarlas.
- Al tratar datos personales o solicitar certificaciones de solvencia, respeta el RGPD: informa al candidato de qué datos guardas y con qué finalidad.
Este chequeo no elimina el riesgo, pero reduce las probabilidades de firmar con quien ya arrastra un historial de impagos.
Qué hacer ante un impago: pasos, plazos y vías judiciales
Cuando llega el primer retraso, la velocidad de tu reacción determina cuánto tardarás en resolver el problema.
- Registra el impago desde el primer día: guarda extractos bancarios y cualquier comunicación con el inquilino.
- Envía un requerimiento fehaciente, normalmente burofax, en cuanto se acumule un segundo mes sin pagar.
- Valora la vía judicial: puedes optar por reclamación de cantidades, juicio verbal o directamente desahucio por falta de pago, según el caso.
- Aporta toda la documentación: contrato, inventario, actas fotográficas y burofaxes agilizan la resolución del procedimiento.
- Coordina el seguro de impago con la acción judicial: muchas pólizas exigen iniciar el proceso legal para activar la indemnización.
Consejo profesional: un burofax automático al segundo impago, junto con acta de entrega y fotos fechadas, puede marcar la diferencia entre recuperar la vivienda en unas diez semanas o alargar el proceso varios meses por falta de prueba.
Qué cláusulas son nulas o abusivas según la LAU
No todo lo que pactes en el contrato tiene validez, aunque el inquilino lo firme sin objeciones.
El artículo 6 de la LAU declara nulas las cláusulas que empeoren la posición del inquilino frente a lo que la ley le reconoce. Incluir una cláusula abusiva no solo es inútil: puede debilitar el resto del contrato si un juez la anula y cuestiona la buena fe de todo el documento.
- Penalizaciones económicas desproporcionadas por retraso en el pago, muy por encima del interés legal del dinero.
- Renuncias genéricas del inquilino a derechos que la LAU le otorga de forma imperativa.
- Cláusulas que impidan al inquilino ejercer la prórroga legal sin causa justificada.
La alternativa correcta es redactar cláusulas protectoras dentro de los márgenes legales: mora razonable, resolución vinculada a impagos reales y plazos claros, no penalizaciones arbitrarias.
Checklist y anexos que refuerzan la prueba del contrato
Los anexos convierten un contrato en una herramienta ejecutable, no solo en papel firmado.
- Acta de entrega con fotos fechadas y lecturas de contadores de luz, agua y gas.
- Inventario detallado de mobiliario y electrodomésticos, firmado por ambas partes.
- Anexo de temporalidad si el contrato es de temporada, especificando el motivo concreto.
- Modelo de cláusula resolutoria y de comunicación fehaciente ya redactados antes de la firma.
- Checklist previo: documentación del inquilino, garantías pactadas y copia de la fianza depositada.
Tener estos modelos y cláusulas preparados antes de la firma evita improvisar cuando ya hay tensión con el inquilino.
Perspectiva desde la experiencia de LUCO en contratos preventivos
En agencias inmobiliarias con experiencia en gestión de contratos y selección de perfiles de inquilinos, se observa que los propietarios que invierten tiempo en el contrato antes de la firma acaban discutiendo mucho menos después. La cláusula perfecta no sirve de nada sin inventario, fotos y comunicaciones bien conservadas. La prueba, no la redacción elegante, es lo que convence a un juez o a una aseguradora.
— Alejandra
Revisión de contratos blindados con LUCO: la alternativa sin depender solo de la banca
Un contrato blindado bien construido reduce riesgos, pero revisarlo, negociar garantías y seleccionar al inquilino adecuado consume tiempo que muchos propietarios no tienen. Existen servicios que acompañan todo ese proceso: revisión contractual, selección de perfiles con criterios de solvencia, gestión de fianzas y avales, y acompañamiento jurídico hasta la firma.
Nuestro modelo de alquiler con opción a compra añade una capa distinta de seguridad: fijamos el precio de compra desde el inicio, así que tanto propietario como inquilino saben exactamente qué esperar durante todo el proceso, sin sorpresas de última hora ni renegociaciones. Si tienes una vivienda en Madrid y quieres que revisemos tu contrato o valoremos tu propiedad para este modelo, consulta nuestro servicio de alquiler con opción a compra en Madrid y solicita una valoración sin compromiso.
Fuentes
Consulta el texto de la LAU y sus guías oficiales, y revisa las cláusulas nulas según el artículo 6 antes de firmar cualquier arrendamiento.
- ¿Qué es un contrato de alquiler blindado? — SEAG
- Guía sobre alquileres — (sitio institucional)
- Seguro de impago de alquiler: cuándo compensa y cómo combinarlo con cláusulas — JR Abogados
- Contrato de alquiler blindado: cláusulas que te ahorran juicios y morosos — Valencia Abogado
Preguntas frecuentes
¿Qué ley protege al inquilino en España?
La Ley de Arrendamientos Urbanos (LAU) es la norma que regula los contratos de alquiler de vivienda y fija los derechos mínimos del inquilino, como la duración mínima de cinco o siete años según el arrendador.
¿Qué tipos de contrato de alquiler existen en España?
Los principales son el contrato de vivienda habitual, sujeto a toda la LAU, y el contrato de temporada, que exige justificar un motivo temporal concreto y queda fuera de varias protecciones de la ley.
¿Cuánto se lleva Hacienda de un alquiler de 500 euros?
La tributación depende del régimen del propietario y de las reducciones aplicables al rendimiento neto del alquiler; no existe un porcentaje fijo válido para todos los casos, así que conviene revisarlo con un asesor fiscal según tu situación concreta.
¿Qué cambios recientes en la ley favorecen a los inquilinos?
Las reformas más comentadas han reforzado la prórroga tácita y limitado ciertas subidas de renta en zonas tensionadas, aunque las condiciones exactas varían según la comunidad autónoma y conviene verificarlas caso por caso.
¿Es lo mismo un contrato blindado que un seguro de impago?
No. El contrato blindado es el propio arrendamiento con cláusulas de protección; el seguro de impago es un producto aparte que complementa esas cláusulas, pero no sustituye una buena redacción contractual.